شبكة إنماز نيوز | محرر الشؤون الاقتصادية
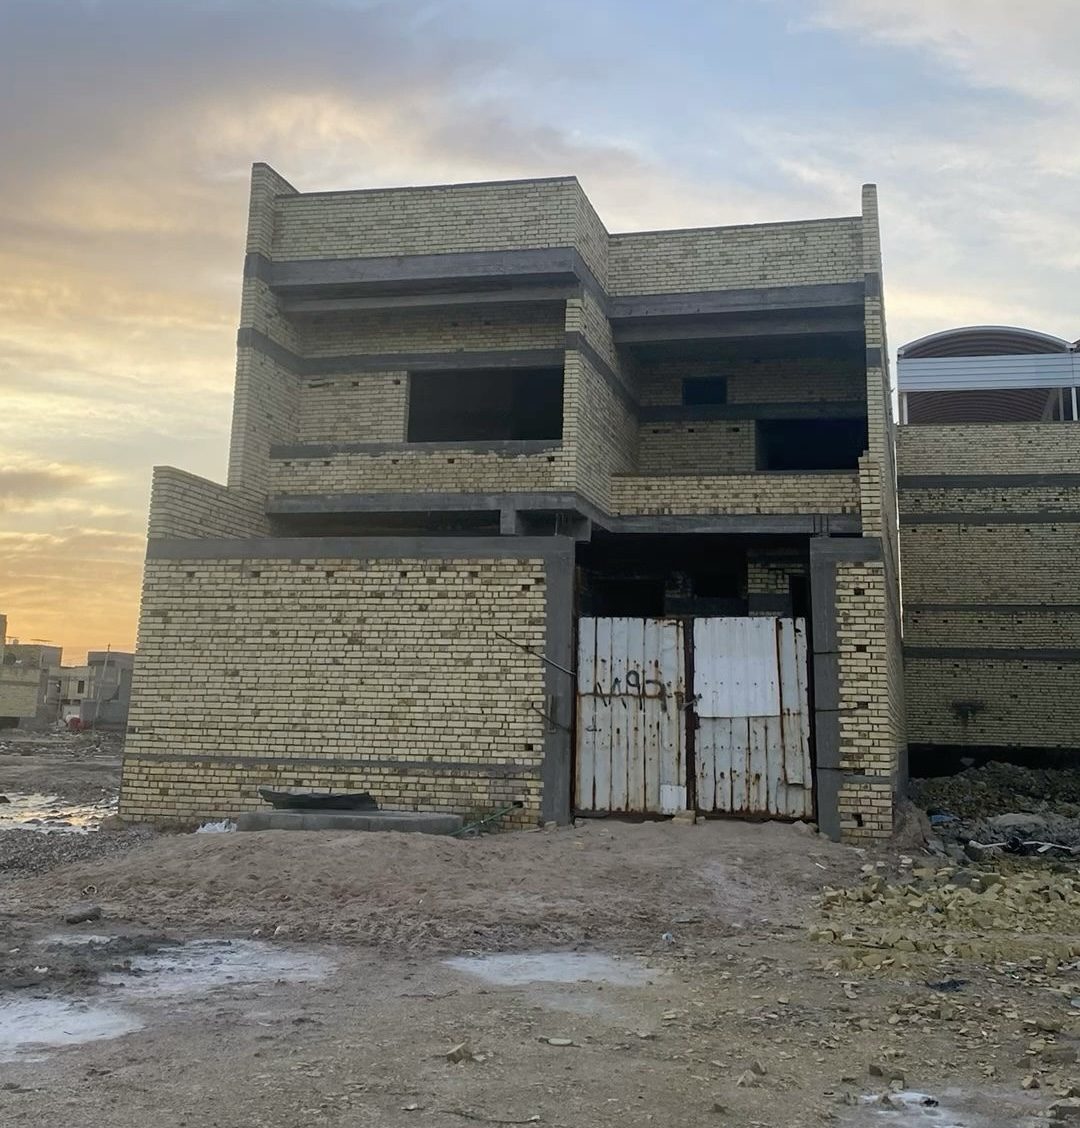
أكد الباحث في الشأن الاقتصادي والمالي لدى منظمة «أضواء دجلة للتخطيط الاستراتيجي»، علي كريم إذهيب، أن أزمة السكن وارتفاع أسعار العقارات في العراق باتا يشكلان عائقاً هيكلياً أمام قدرة شريحة واسعة من الموظفين والطبقة الوسطى على امتلاك منزل، في ظل الفجوة بين مستويات الدخول وكلفة السكن.
وأوضح إذهيب في بيان صحفي صادر عن المركز، أن قراءة مستويات الرواتب الحكومية تكشف تفاوتاً واضحاً بين الشرائح الوظيفية، إذ يعتمد الراتب الكلي على الراتب الاسمي مضافاً إليه عدد من المخصصات، بينها الزوجية والشهادة والخطورة ومخصصات الوزارة.
وأشار إلى أن حديثي التعيين في الدرجات الدنيا والمتوسطة تتراوح رواتبهم الكلية بين 450 ألفاً و700 ألف دينار شهرياً.
وبحساب تقديري يفترض أن الموظف يستطيع ادخار نحو 300 ألف دينار شهرياً من راتب يبلغ 450 ألف دينار، فإن مجموع مدخراته خلال 25 عاماً سيصل إلى نحو 90 مليون دينار، شريطة استمرار القدرة على الادخار بالمعدل نفسه طوال هذه المدة.
أما أصحاب الخبرة والدرجات المتوسطة، ولا سيما الدرجات السادسة إلى الرابعة، فتتراوح رواتبهم الكلية بين 800 ألف و1.3 مليون دينار شهرياً.
وفي حال تمكن الموظف من ادخار نحو 500 ألف دينار شهرياً من راتب يبلغ 800 ألف دينار، فإن مجموع ما يمكن أن يدخره خلال 25 عاماً يصل إلى نحو 150 مليون دينار.
وبيّن إذهيب أن هذه الحسابات ليست رواتب إضافية أو مبالغ مضمونة، وإنما تقدير نظري لقدرة الموظف على الادخار بعد افتراض اقتطاع جزء من دخله الشهري، مع بقاء بقية الراتب لتغطية تكاليف المعيشة والالتزامات الأسرية.
وفي الشريحة الأعلى، التي تضم الدرجات الخاصة والكوادر المتقدمة والموظفين في الوزارات ذات المخصصات العالية، مثل النفط والخارجية والكهرباء، تتجاوز الرواتب الكلية 1.8 مليون دينار شهرياً وقد تصل إلى 3 ملايين دينار أو أكثر بحسب الدرجة والمخصصات.
وعلى سبيل المثال، إذا تمكن موظف يبلغ راتبه نحو 1.8 مليون دينار شهرياً من ادخار قرابة مليون دينار شهرياً، فإن مدخراته النظرية خلال 25 عاماً ستصل إلى نحو 300 مليون دينار.
وتكشف هذه المقارنة، بحسب الباحث، أن الفارق في مستوى الدخل ينعكس مباشرة على القدرة النظرية على تكوين مدخرات طويلة الأجل، إلا أن جميع الشرائح تواجه تحدياً مشتركاً يتمثل في أن الجزء الأكبر من الراتب يذهب إلى النفقات اليومية والالتزامات الأسرية، ما يجعل الادخار العقاري الفعلي أقل من هذه التقديرات.
وأكد إذهيب أن ربع قرن من الادخار ليس مؤشراً على أن الموظف يستطيع فعلياً تجميع هذه المبالغ، بل هو إطار زمني يستخدم لإظهار حجم المشكلة، خصوصاً عندما تقارن القدرة على الادخار بتكلفة شراء منزل أو قطعة أرض في أطراف المدن.
وأضاف أن الموظف الشاب الذي يبدأ براتب محدود يواجه معادلة اقتصادية صعبة؛ فهو مطالب بتأمين السكن والمعيشة والنقل والاحتياجات الأسرية، وفي الوقت نفسه تكوين مدخرات تكفي لشراء عقار ترتفع قيمته بمرور الوقت.
ولفت إلى أن المشكلة لا تتعلق بمستوى الرواتب وحده، وإنما بالعلاقة بين نمو الأجور من جهة، وارتفاع أسعار الأراضي والوحدات السكنية ومواد البناء من جهة أخرى، فضلاً عن محدودية خيارات التمويل العقاري طويل الأجل.
وشدد إذهيب على أن معالجة أزمة السكن تحتاج إلى حزمة متكاملة من السياسات، تشمل توفير أراضٍ مخدومة، وزيادة المعروض من الوحدات السكنية، وتطوير المدن الجديدة، وتوسيع التمويل العقاري طويل الأجل، وتوجيه المشاريع السكنية نحو أصحاب الدخول المنخفضة والمتوسطة.
وأكد أن استمرار الفجوة بين الدخل وكلفة السكن قد يحول امتلاك المنزل إلى هدف مؤجل لعقود بالنسبة إلى شرائح واسعة من الموظفين، الأمر الذي يستدعي التعامل مع ملف الإسكان باعتباره ملفاً اقتصادياً واجتماعياً، وليس مجرد قضية عقارية.